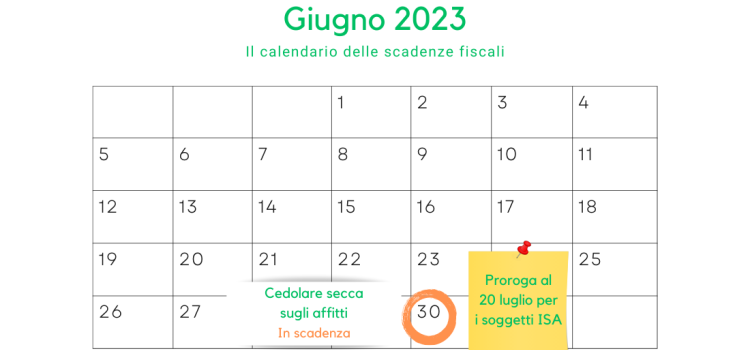
È in scadenza il 30 giugno 2023 il pagamento del saldo e primo acconto della cedolare secca sugli affitti.
Il regime tributario sostitutivo applicato al reddito da locazione segue le stesse regole, modalità e scadenze dell’IRPEF.
È quindi previsto il versamento tramite modello F24 entro la scadenza di fine giugno, oppure il differimento al 31 luglio, con una maggiorazione dello 0,40 per cento.
È possibile versare tutto in un’unica soluzione alla scadenza del 30 novembre (la data prevista per la seconda rata). In alternativa si può optare per la rateizzazione, con un massimo di 6 rate.
Per i soggetti che applicano gli indici ISA con un comunicato stampa del MEF è stata anticipata la proroga che conferma la nuova scadenza al 20 luglio 2023, senza maggiorazione.
Cedolare secca in scadenza il 30 giugno, la proroga al 20 luglio: tutte le regole
Esattamente come per l’IRPEF, anche per la cedolare secca si paga il saldo del 2022 e il primo acconto del 2023, entro la scadenza del 30 giugno.
Il Ministero dell’Economia e delle Finanze, però, ha comunicato una proroga per i soggetti ISA e quelli che applicano il regime forfettario.
Per i soggetti in questione il nuovo calendario delle scadenze è il seguente:
- 20 luglio 2023, senza alcuna maggiorazione;
- 31 luglio 2023, applicando una maggiorazione dello 0,40 per cento.
Nel caso in cui la cedolare secca dell’anno precedente abbia superato i 51,65 euro, si può versare in un’unica rata oppure in due, in base al valore dell’importo:
- se l’importo è inferiore a a 257,52 euro, si effettua un unico versamento entro la scadenza del 30 novembre;
- se l’importo è superiore a 257,52 euro, si paga la prima rata, pari al 40 per cento, entro la scadenza del 30 giugno e la seconda rata, pari al 60 per cento, entro la scadenza del 30 novembre.
Tra le opzioni di pagamento è prevista anche la rateizzazione, con un massimo di 6 rate. Nella tabella seguente ricapitoliamo le date per i non titolari di partita IVA:
| Rata | Versamento | Interessi in percentuale | Versamento (maggiorato dello 0,40 per cento) | Interessi in percentuale |
|---|---|---|---|---|
| 1° | 30 giugno | 0,00 | 31 luglio | 0,00 |
| 2° | 31 luglio | 0,33 | 31 luglio | 0,00 |
| 3° | 31 agosto | 0,66 | 31 agosto | 0,33 |
| 4° | 2 ottobre | 0,99 | 2 ottobre | 0,66 |
| 5° | 31 ottobre | 1,32 | 31 ottobre | 0,99 |
| 6° | 30 novembre | 1,65 | 30 novembre | 1,32 |
Nella tabella seguente, invece, riassumiamo le date per i titolari di partita IVA, compresi i soggetti ISA che applicano la proroga:
| Rata | Versamento | Versamento per ISA | Interessi in percentuale | Versamento (maggiorato dello 0,40 per cento) | Interessi in percentuale |
|---|---|---|---|---|---|
| 1° | 30 giugno | 20 luglio | 0,00 | 31 luglio | 0,00 |
| 2° | 17 luglio | 17 luglio (si attendono conferme sulla possibilità di effettuare anche il versamento della seconda rata entro il 20 luglio) | 0,18 | 21 agosto | 0,18 |
| 3° | 21 agosto | 21 agosto | 0,51 | 18 settembre | 0,51 |
| 4° | 18 settembre | 18 settembre | 0,84 | 16 ottobre | 0,84 |
| 5° | 16 ottobre | 16 ottobre | 1,17 | 16 novembre | 1,17 |
| 6° | 16 novembre | 16 novembre | 1,50 |